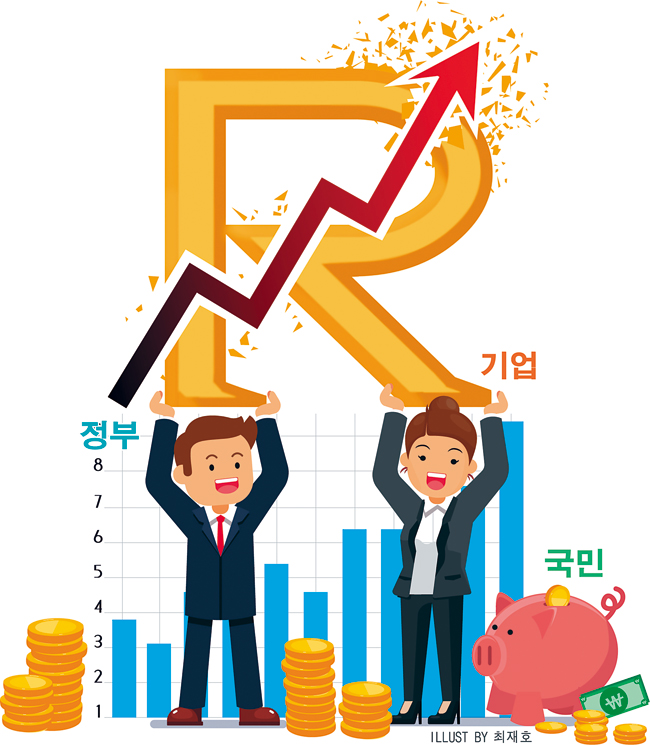
일러스트=최재호
미중 무역분쟁 속 한국경제 부진
디플레이션 우려할 상황은 아냐
막연한 진단보다는 처방책 필요
경제체질 키우고 내수 진작해야
경기침체, 경기후퇴를 의미하는 ‘R (recession)’이 불안 증상과 연결된 ‘공포’라는 말과 만나 ‘R의 공포’라는 용어가 탄생했다. 그리고 지금 ‘R의 공포’가 유령처럼 배회하고 있다. 미·중 무역분쟁, 일본의 경제보복 등으로부터 자유로울 수 없는 우리나라가 저조한 성장률, 소비 둔화 양상을 보이는 것을 두고 ‘구조적 장기침체(secular stagmation)’로 가고 있다는 부정적 진단에서부터, 일시적 현상이라는 다소 낙관적인 전망이 교차하고 있다. 실제 체감경기가 바닥을 치고 있는 현실에서 ‘R의 공포’를 확산시키기보다는 정부나 민간 부문에서, 그리고 개인 차원에서 어떤 노력을 해야 할지를 묻는 게 필요하다. KNOU위클리 28호가 ‘R의 공포를 넘어서’를 커버스토리로 잡은 이유이기도 하다(1면). 재정 보수주의를 넘어 어떤 정책을 지향해야 하는지 전문가 제언을 듣고(2면), 각자도생의 시대에 개인적 차원에서 좀더 ‘금융’ 지식을 갖추는 방법엔 어떤 것이 있을지(3면) 등을 짚었다.
“국제금융시장은 미·중 1단계 무역합의 진전 기대, 미 연준의 완화적 통화정책 지속 기대, 주요국의 지정학적 리스크 완화 등의 영향으로 변동성 축소. 이에 따라 글로벌 투자심리가 개선되면서 주요국의 금리 및 주가가 상승하고 신흥국 통화 강세….”
지난 12일 한국은행이 내놓은 보도자료 「2019년 10월 이후 국제금융·외환시장 동향」의 첫머리다. 보도자료에 언급된 ‘변동성 축소’, ‘글로벌 투자심리 개선’, ‘금리 및 주가 상승’, ‘신흥국 통화 강세 시현’ 등의 문구가 공통적으로 연결되는 것은 올 초부터 뜨겁게 제기됐던 ‘R(recession·경기침체)의 공포’다. 여기서 R은 경기후퇴나 경기침체를 의미하는 용어다.
시간을 좀더 거슬러 올라가 8월 30일 이주열 한국은행 총재의 기자회견 자리로 가보자. 당시 이주열 총재는 “최근 세계 경기 침체 가능성, 즉 ‘R의 공포’가 부쩍 늘어났다”고 말하면서 “완화적 정책 기조를 이어나가겠다”고 밝혔다. 효율적인 통화신용정책의 수립과 집행을 통해 물가안정을 도모해 국민 경제의 건전한 발전에 이바지하는 것을 목표로 하는 대한민국의 중앙은행인 한국은행 총재가 ‘R의 공포’를 직접 거론한 자리였다.
하지만 그는 디플레이션의 우려를 묻는 기자들의 질문에 “디플레이션을 우려할 상황은 아니다. 소비자물가상승률은 연말쯤 기저효과가 사라지면서 빠르게 반등할 것으로 본다”고 대답했다. ‘R의 공포’는 이렇듯 ‘디플레이션’과 연결되는가 하면 20년 장기불황을 겪은 일본의 경제상황을 반영한 용어 ‘Japanization(Japanification)’을 딴 ‘J의 공포’와 직결되기도 한다.
2008년 금융위기 때 ‘R의 공포’ 등장
사실 ‘R의 공포’는 근래 나온 용어가 아니다. 일간지와 경제지 등을 중심으로 파상적으로 확대된 이 ‘R의 공포’ 담론은 거슬러 올라가면 2008년 초에도 등장한 바 있다. 「엎어진 한국 경제에 미국발 ‘R의 공포’ 덮치고 마는가」(장영희 전문기자, <시사인> 26호, 2008.3.10.)라는 기사였다. “미국발 ‘R’의 공포가 세계경제를 덮쳤다”로 시작하는 이 기사는 “(미국과 중국의) 틈바구니에 낀 한국은 올해 내내 답답하고 어려운 상황을 맞을 공산이 크다. 월가의 탐욕과 연준의 늑장 대응이 잉태한 미국발 위기가 ‘세계화’라는 전염 경로를 타고 세계경제를 위협하는 것이 위기의 본질이고 보면 ‘예의 주시할 뿐’ 한국이 독자적으로 할 수 있는 일은 별로 없어 보인다”로 끝났다.
불행하게도 이 2008년 3월의 기사가 예측한 ‘불확실성’은 2019년 11월 현재에도 사라지지 않고 있다. 인플레이션이나 디플레이션 혹은 스태그플레이션과 달리 ‘리세션’(R)은 일시적 경기후퇴나 불황, 불경기를 설명하는 데는 효과적으로 보이지만, 미디어의 마사지를 통해, 그리고 한국적 재정보수주의와 결합하면서 ‘R의 공포’라는 담론으로 작동하기 시작했다. 실제 R 자체보다 ‘공포’라는 말에서 전해지는 느낌이 더 강하다.
단적인 기사를 보자. “그동안 국내 경기부진에도 세계경제는 양호한 편이었지만 이제는 안팎으로 짙은 먹구름뿐이어서 얼마나 더 추락할지 가늠조차 힘들다. 실물이 금융을 위축시키고, 금융이 다시 실물에 영향을 미치는 악순환이다. 더 이상 머뭇거릴 시간이 없다. 반(反)기업·반시장 정책을 과감히 버리고, 기업 활력을 저해하는 규제와 비효율을 혁파하는 결단을 내려야 할 때다.”(<한국경제>, 2019.8.19. 사설 「세계를 덮친 ‘R의 공포’…더 이상 머뭇거릴 시간이 없다」 ). 경제지가 전하고자 하는 ‘공포’의 진짜 메시지가 무엇인지 잘 보여주는 기사다.
이렇다 보니 학계 일각에서는 ‘R의 공포’와 같은 부정적 담론 확산을 우려하는 목소리도 있다. 이준구 전 서울대 교수(경제학)는 11월 7일 자신의 블로그에 「우리 경제를 긍정적으로 평가하는 해외의 전문가들도 많다」라는 글을 게시, “신문들이 눈과 귀를 가려서 그렇지, 사실은 우리 경제에 대해 긍정적인 평가를 하는 외신들도 결코 적지 않다”고 소개했다. 이준구 교수의 글에서 눈길을 끄는 내용은 다음 내용이다.
“거듭 강조하지만 난 현 정부의 경제정책이 성공을 거두었다고 보지 않습니다. 너무 조급하게 서두르는 바람에 여러 가지 문제를 일으켰다는 점에서 아쉽게 생각하고 있습니다. 그러나 보수언론과 보수야당이 떠들어 대는 것과는 달리, 객관적 위치에 있는 해외의 전문가들은 아직도 우리 경제 기조가 탄탄하다고 평가한다는 점을 여러분에게 알리고 싶어 이 글을 썼습니다.”
‘R의 위협’을 넘어서는 정부 대책은?
그렇다면 ‘R의 공포’를 무한 반복하기보다는 어떻게 R의 ‘공포’와 ‘위협’을 넘어설 수 있는가를 질문할 필요가 있다. 김현욱 한국개발연구원(KDI) 국제정책대학원 교수는 ‘R의 공포’가 치솟던 지난 8월 한 경제전문지와 인터뷰한 자리에서 “세계경제 흐름이 예상보다 더 빠르게 안 좋아지고 있는 상황이다. 한국을 포함 전 세계적으로 투자심리가 위축되면서 악순환이 시작되는 모습”이라고 평가했다. 그는 “현재 국내 경기는 부진에서 (부진 강도가 더 심화된) 침체로 넘어가면서, ‘R의 공포’ 단계까지는 온 것”으로 판단하면서, “대외 리스크 확산에 따른 불확실성이나 위기감을 최소화하는 기업투자, 소비활성화 대책이 필요하다”고 지적했다.
이런 목소리는 민간 경제연구소에서도 나오고 있다. 현대경제연구원 역시 ‘R의 공포’가 확산되던 지난 9월 11일 「경제주평」(통권 855호)을 통해 “글로벌 경기 둔화 흐름의 가속화와 하방 리스크 현실화 가능성에 관한 대비책이 필요하다”며 “재정지출의 확장적 운용, 규제 개혁, 사회간접자본(SOC) 투자 집행 등을 통해 경기 반등에 주력해야 한다”고 조언했다. 이런 기조는 10월 24일 발표한 ‘현안과 과제’(「성장률 1%대 가능성 상승」)에서도 거듭 확인된다. 역시 “단기적으로 성장세 소실을 방지하고 중장기적으로 저성장 고착화 탈피, 잠재성장률 제고 등을 위한 방안이 필요”하다고 진단하면서, “한국 경제의 성장세 회복을 위해서 단기적으로는 투자 활력을 제고하고 확장적 정책 기조를 유지해야 한다”고 주문했다.
우리 대학 박강우 교수(경제학) 역시 확장 정책이 필요하다고 지적한다. 그의 제안은 직설적이다. “미국처럼 이미 잘 나가는 경제에 돈을 더 퍼붓기까지는 아니더라도, 적어도 내수경기를 살리고 빈곤문제를 완화해 미래 먹거리를 발굴하기 위한 지출에는 돈을 아끼지 말아야 한다.” 어려운 시기, 정부가 곳간을 좀더 푸는 것도 한 방법이 될 수 있다는 말이다.
 이 기사는 유료입니다.